




令和9年分以後の青色申告特別控除 について
【2026-10-15 掲載】
令和9年(2027年)分の確定申告から、「青色申告特別控除」の適用要件や控除額が大きく変更となります。
1. 令和9年分からの青色申告特別控除額
適用要件と控除額は以下のとおりです。
| 控除額 | 主な適用要件 |
|---|---|
| 最高 75万円 | 複式簿記 + 貸借対照表と損益計算書を添付 + 期限内申告 + e-Tax(電子申告) + 「優良な電子帳簿の保存」 または 「デジタルシームレス保存」 |
| 65万円 | 複式簿記 + 貸借対照表と損益計算書を添付 + 期限内申告 + e-Tax(電子申告) |
| 10万円 | 書面申告等の場合(簡易な記帳も可)
|
2. 最高75万円の控除を受けるための主な要件
最高75万円の控除を適用するには、65万円控除の要件に加えて、以下のいずれかの選択要件を満たし、事前に所轄税務署へ届出書を提出する必要があります。
- 優良な電子帳簿の保存【選択】
仕訳帳および総勘定元帳について、課税期間の最初から要件を満たした電子データによる備付け・保存を行い、確定申告期限までに届出書を提出する。
- デジタルシームレス保存【選択】
電子取引データを基準に適合するシステムを使用して保存・送受信し、確認できるようにした上で、確定申告期限までに届出書を提出する。
詳細や届出書の様式につきましては、国税庁ホームページ(電子帳簿等保存制度特設サイト)をご確認ください。
当会では、会員の皆様のスムーズな電子申告や帳簿保存をサポートしております。ご不明な点がございましたら、事務局までお気軽にお問い合わせください。
【参考資料】制度改正のポイント詳細
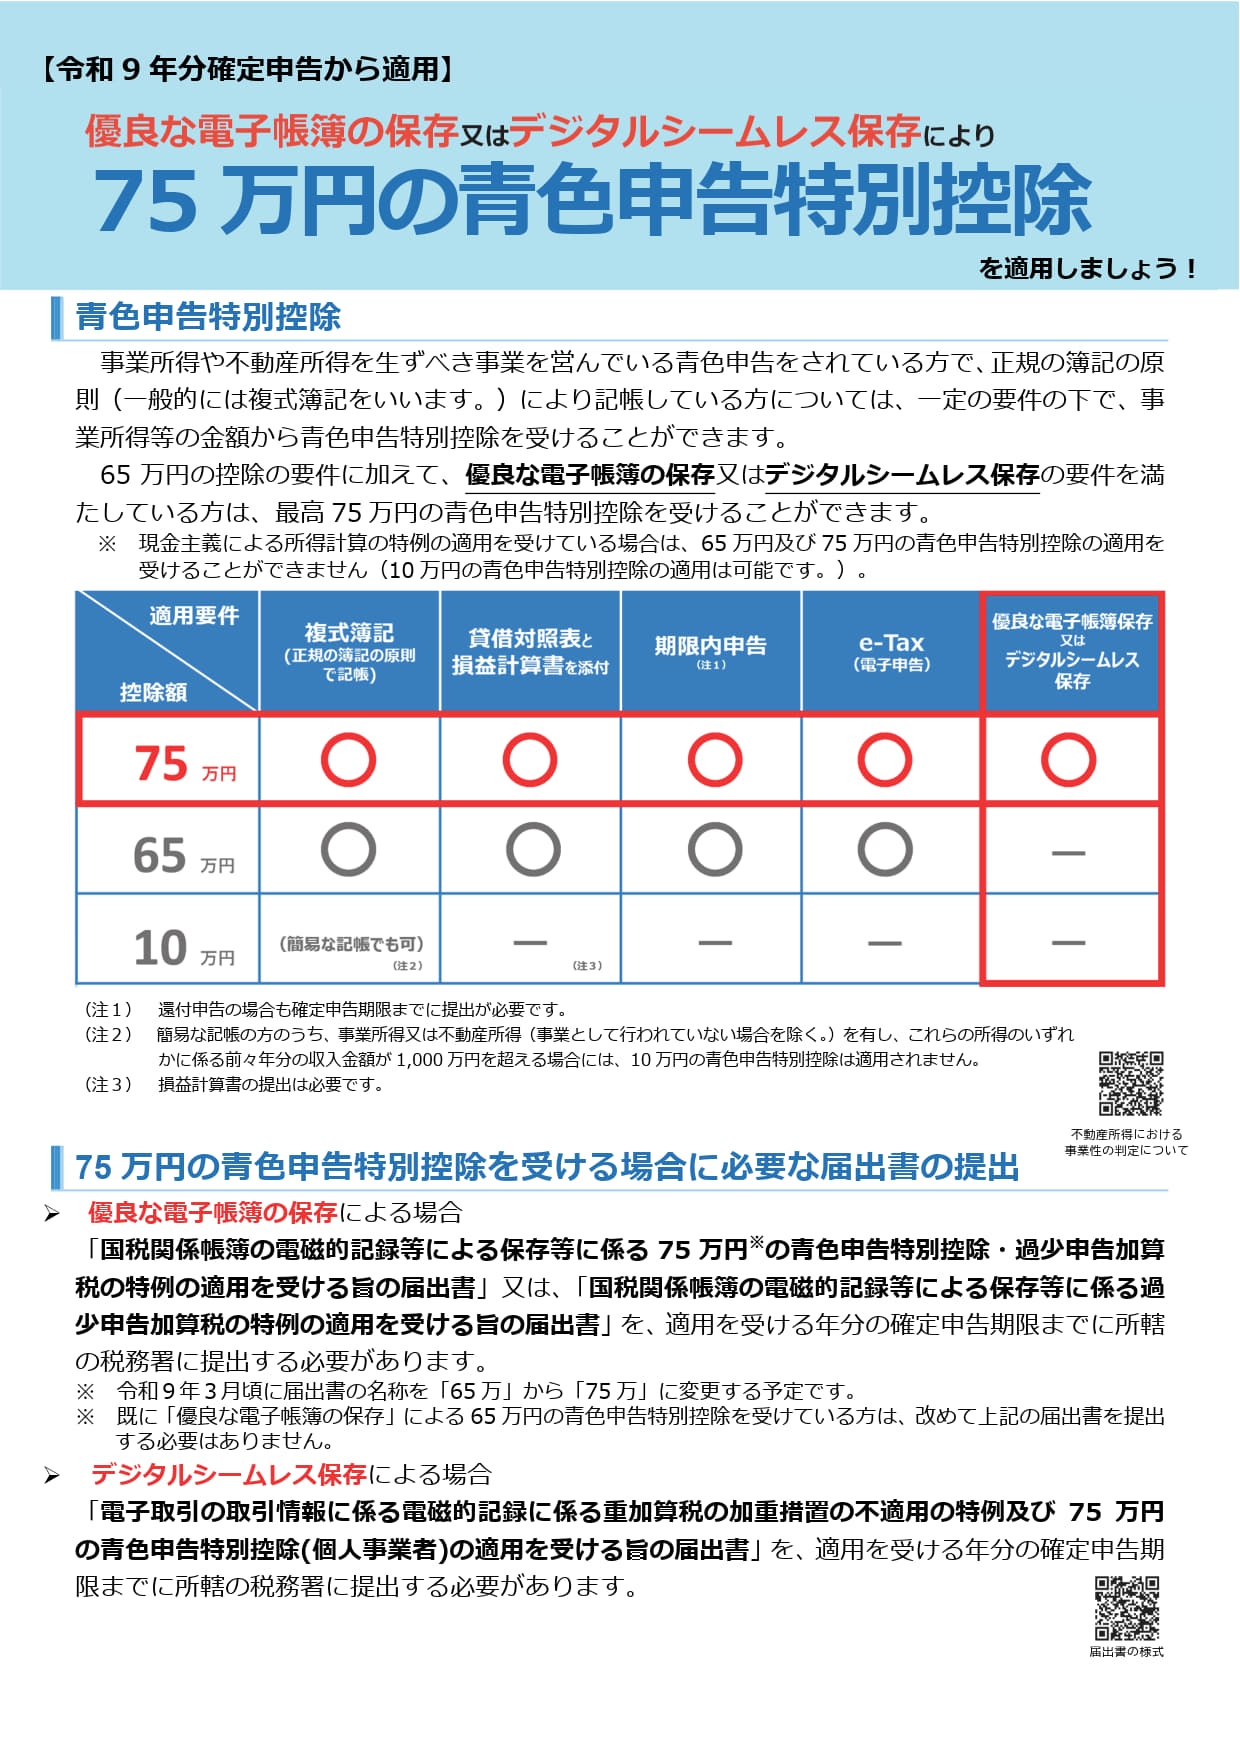
資料1:控除額と要件の一覧
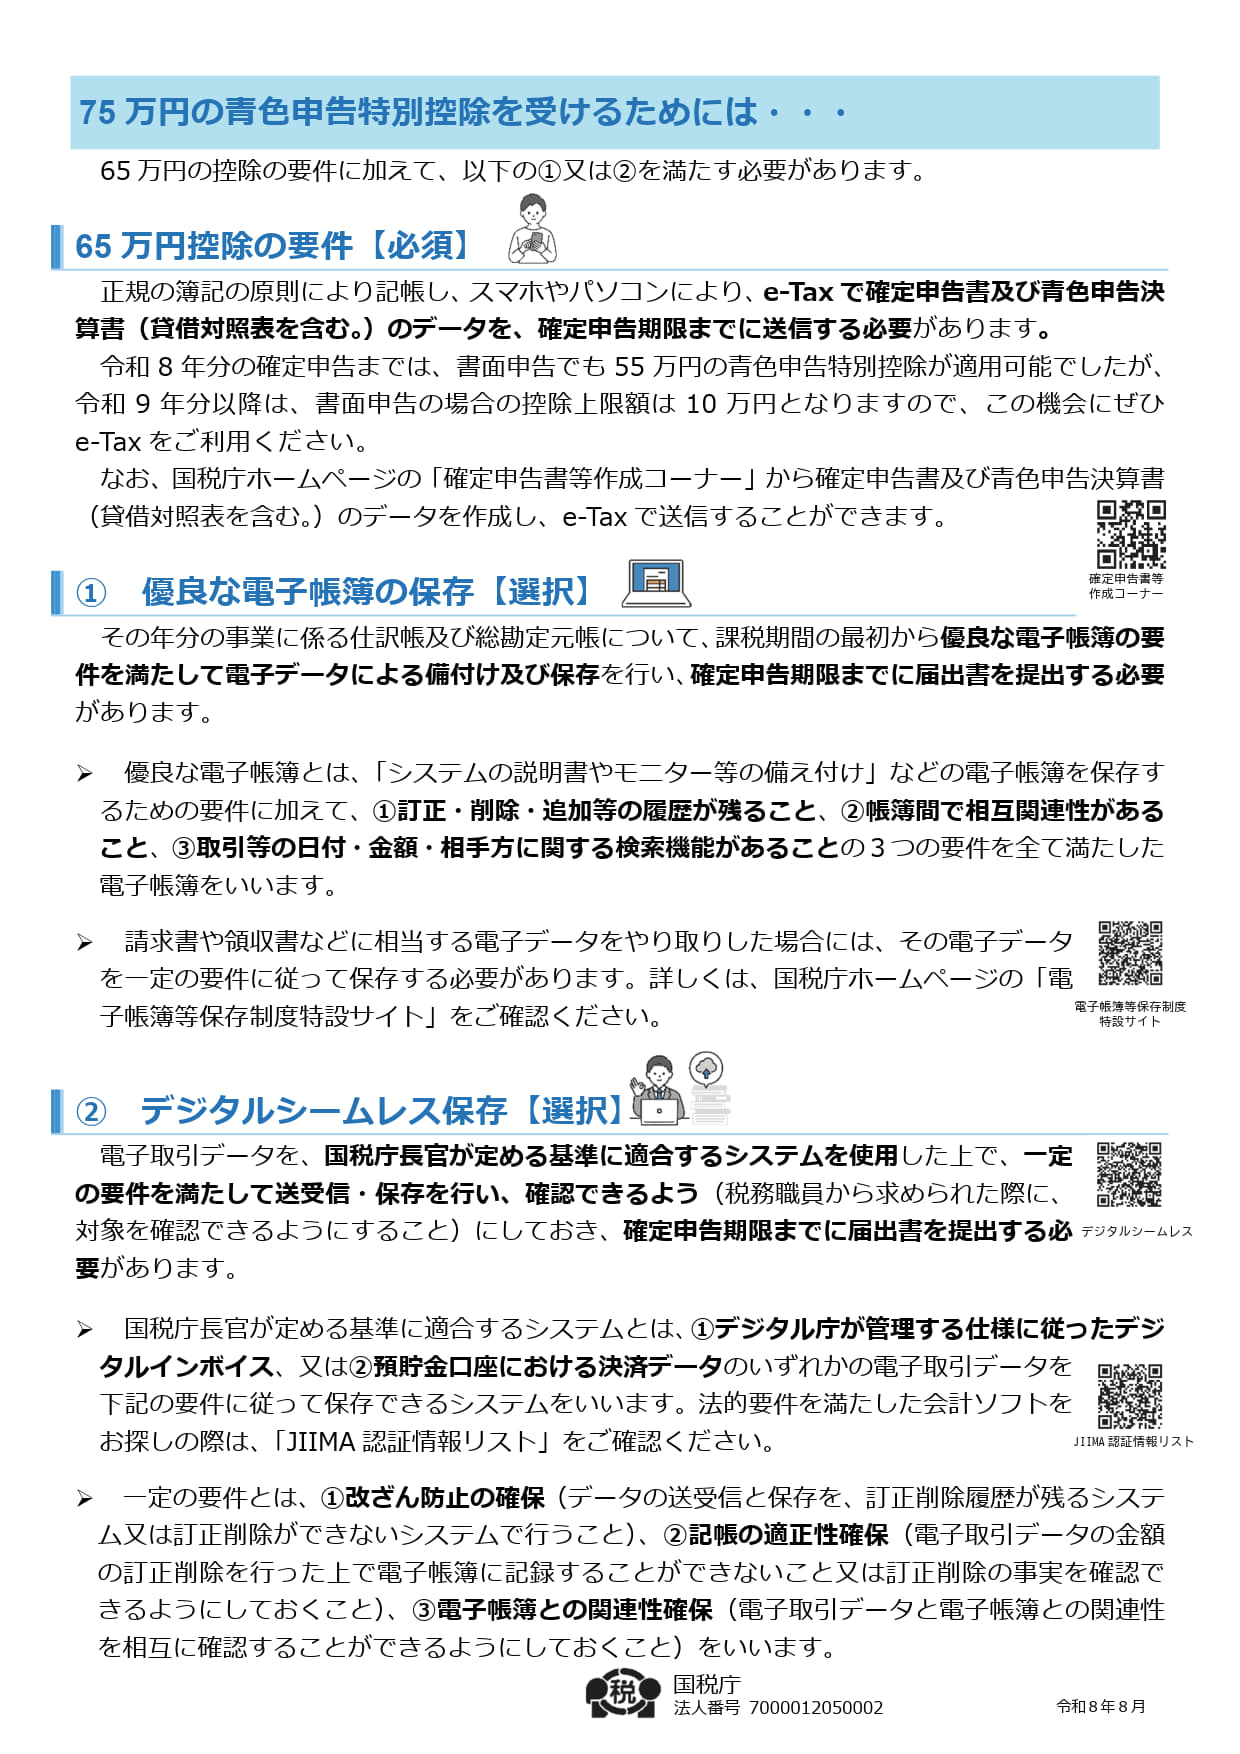
資料2:必要な要件と届出について

